 お問い合わせ
 サービス
 採用情報
 アクセス
 書式集
 > やさしい税務会計ニュース
> 記事詳細
2026.10.20
法人税の中間申告〜計算過程と端数処理の方法

[相談]
 私は会社で経理を担当しています。
当社は先日、前期決算(12ヶ月間)にかかる法人税59万円を納付しました。
そこでお聞きしたいのですが、当期の法人税の中間申告(前年度実績を基準とする中間申告(予定申告))の納税額は、下記の①、②のどちらの金額になるのでしょうか。教えてください。
① 590,000円×6÷12=295,000円
② 590,000円÷12=49,166円(1円未満切捨て)
49,166円×6=294,900円(100円未満切捨て)
[回答]
ご相談の場合、②の294,900円が中間申告の納税額となります。詳細は下記解説をご参照ください。
[解説]
法人税法では、内国法人である普通法人は、原則として、その事業年度が6ヶ月を超える場合には、その事業年度開始の日以後6ヶ月を経過した日(6ヶ月経過日)から2ヶ月以内に、税務署長に対し、次に掲げる事項を記載した申告書(中間申告書)を提出しなければならないと定められています(※)。
① その事業年度の前事業年度の法人税額で6ヶ月経過日の前日までに確定したものをその前事業年度の月数で除し、これにその事業年度開始の日からその前日までの期間(中間期間)の月数を乗じて計算した金額
② ①に掲げる金額の計算の基礎その他一定の事項
また、中間申告書を提出した内国法人である普通法人は、その申告書に記載した金額があるとき(納付すべき税額があるとき)は、その申告書の提出期限までに、その金額に相当する法人税を国に納付しなければならないと定められています。
※ なお中間申告には、上記の方法(前年度実績を基準とする中間申告(予定申告))以外にも「仮決算」に基づいて行う方法があり、いずれかの方法を選択することができます。
税法上、国税(自動車重量税、印紙税及び附帯税を除きます)の確定金額に100円未満の端数があるとき、又はその全額が100円未満であるときは、その端数金額又はその全額を切り捨てると定められています。
また、国税の確定金額を算出する過程におけるその算出額に、1円未満の端数があるときは、その端数金額を切り捨てることとされています。
したがって、今回のご相談の場合、上記1.①の規定の順番通りに前期の確定法人税額59万円を前期の月数(12ヶ月)で除した後、その計算結果の1円未満の端数を切り捨て、その金額に中間期間の月数(6ヶ月)を乗じて計算し、計算後の金額の100円未満の端数を切り捨てた294,900円が中間申告の納税額となります。
[参考]
通法119、法法71、72、76、国税通則法基本通達第119条関係6など
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。

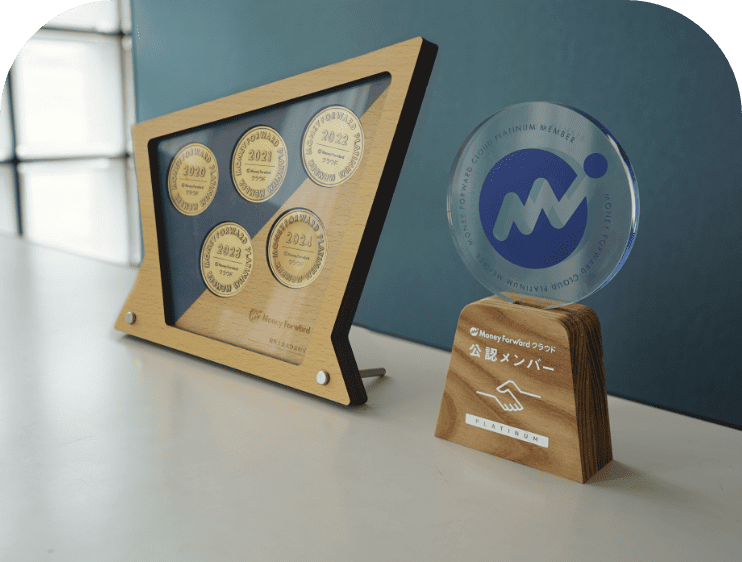
導入実績200件以上!
クラウド会計ソフト「マネーフォワード」の最高ランクであるプラチナ公認のメンバーとして、これまで東三河エリアを中心に多くの企業様のクラウド移行をお手伝いしてきました。日々の経理を見直し、経営者様とスタッフの皆さまの時間を未来へ向けるための仕組みを伴走してつくります。
詳細はこちら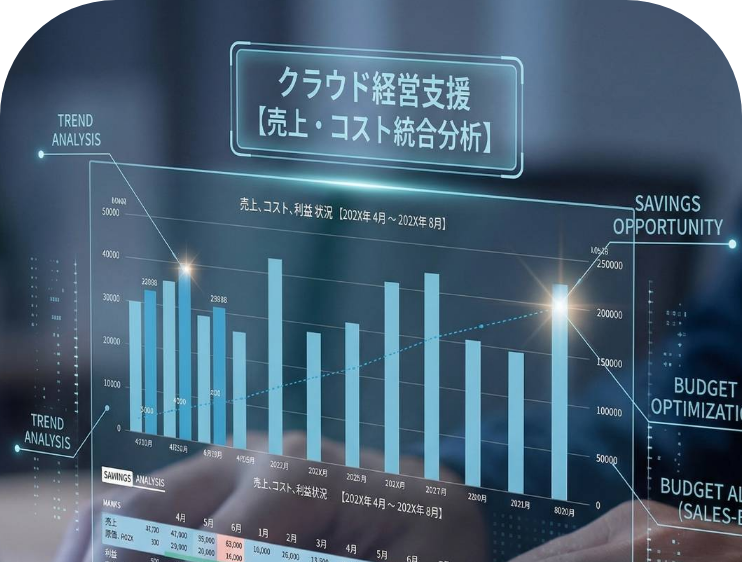
未来を描く経営
クラウド経営管理ツール「bixid(ビサイド)」で毎月の数字を見える化し、経営者様と一緒に次の一手を考える時間をつくります。数字が苦手でも問題ありません。対話を重ねながら、未来への伴走者となります。
詳細はこちら
争わない相続
相続で大切なのは、「争わないこと」「ムダな税金を払わないこと」、そして「遺されたご家族が困らないこと」。税理士法人ひまわりは年間多数の相続案件に対応し、生前対策から申告まで一貫してサポート。節税だけでなく、ご家族の関係を守る視点で寄り添います。
詳細はこちら