 お問い合わせ
 サービス
 採用情報
 アクセス
 書式集
 > やさしい税務会計ニュース
> 記事詳細
2026.10.27
令和8年度税制改正による基礎控除の見直し規定の令和8年分準確定申告への影響

[相談]
 私の父は、今年(令和8年)の7月2日に亡くなりました。
父は個人事業を営んでいたため、毎年所得税の確定申告を行っています。
そこでお聞きしたいのですが、父の所得税の準確定申告(申告期限:令和8年11月2日)を行うにあたって、令和8年度税制改正による基礎控除の見直しの規定の適用を受けることはできるのでしょうか。教えてください。
[回答]
ご相談の場合、令和8年分の準確定申告ではなく、令和8年12月1日から令和13年12月1日(月)までに更正の請求を行うことで、その更正の請求において、令和8年度税制改正による基礎控除の見直しの規定の適用を受けられることとなります。詳細は下記解説をご参照ください。
[解説]
所得税法上、納税者が年の中途において死亡した場合において、その人のその年分の所得税について確定申告書を提出しなければならない場合に該当するときは、その相続人は、原則として、その相続の開始があったことを知った日の翌日から4月を経過した日の前日までに、税務署長に対し、その所得税について一定の事項を記載した申告書を提出しなければならないと定められています。
これを、準確定申告といいます。
所得税の基礎控除額は、令和8年度税制改正により合計所得金額が2,350万円以下の部分について次の表のとおり引き上げられ、改正後の基礎控除額は最大で104万円とされています。
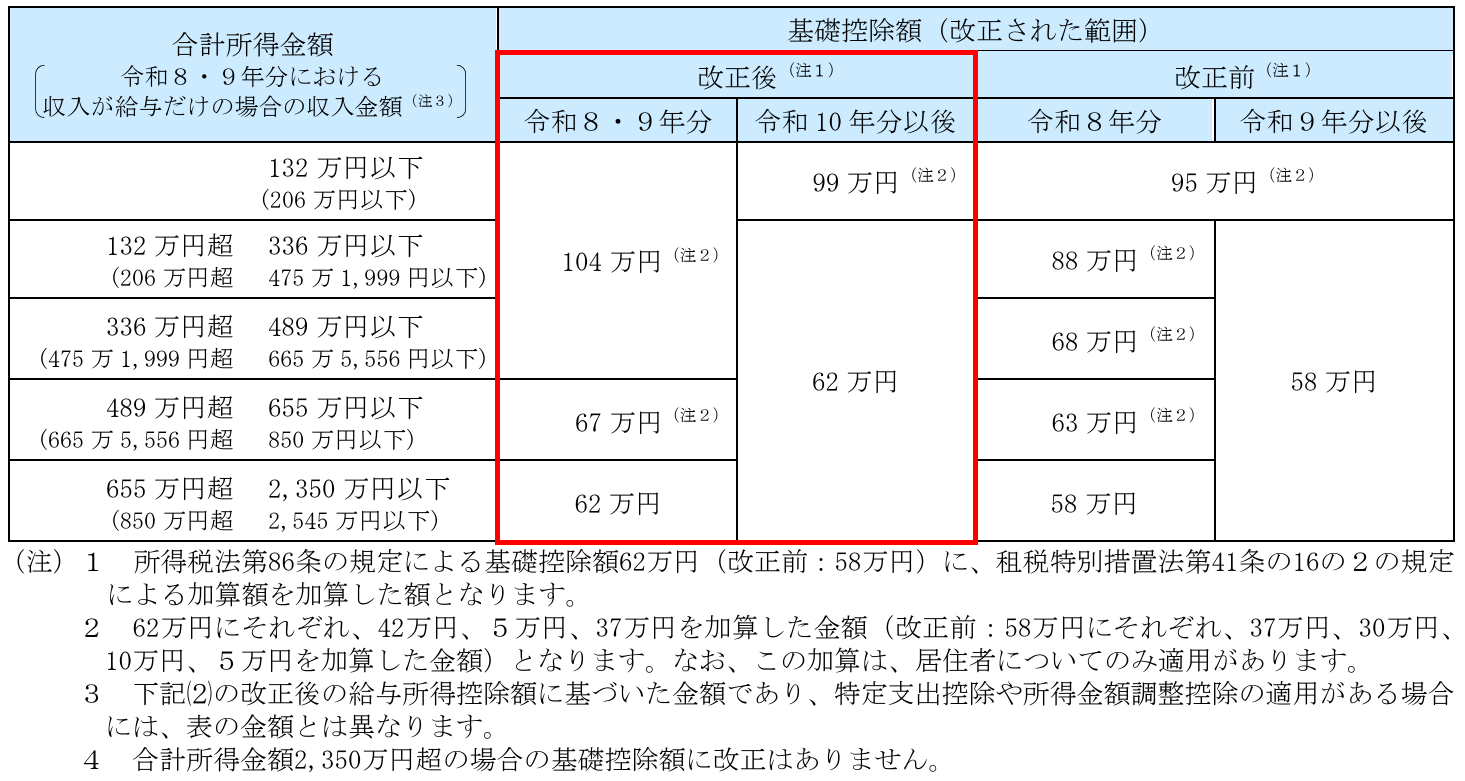
上記2.の改正規定は令和8年12月1日に施行されることから、令和8年分所得税の準確定申告を令和8年11月30日以前に提出する場合には、上記2.の改正規定は(申告書の提出時点では)適用されないこととなります。
一方で、上記2.の改正規定は令和8年分以後の所得税について適用されることから、国税庁によれば、令和8年11月30日以前に準確定申告書を提出した場合には、令和8年12月1日から令和13年12月1日(月)までに更正の請求を行うことにより、上記2.の改正規定の適用を受けることができることとされています。
したがって、今回のご相談の場合、令和8年12月1日から令和13年12月1日(月)までに更正の請求(※)を行うことで、令和8年度税制改正による基礎控除等の見直し等の規定の適用を受けられることとなります。
※ 更正の請求とは、確定申告期限後に申告書に書いた税額等に誤りがあったことを発見した場合などで、申告等をした税額等が実際より多かったときに正しい額に訂正することを求める場合の手続をいいます。
[参考]
通法23、所法86、125、措法41の16の2、改正所法86、令和8年改正法附則1、9、改正措法41の16の2、国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」など
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。

導入実績200件以上!
クラウド会計ソフト「マネーフォワード」の最高ランクであるプラチナ公認のメンバーとして、これまで東三河エリアを中心に多くの企業様のクラウド移行をお手伝いしてきました。日々の経理を見直し、経営者様とスタッフの皆さまの時間を未来へ向けるための仕組みを伴走してつくります。
詳細はこちら
未来を描く経営
クラウド経営管理ツール「bixid(ビサイド)」で毎月の数字を見える化し、経営者様と一緒に次の一手を考える時間をつくります。数字が苦手でも問題ありません。対話を重ねながら、未来への伴走者となります。
詳細はこちら
争わない相続
相続で大切なのは、「争わないこと」「ムダな税金を払わないこと」、そして「遺されたご家族が困らないこと」。税理士法人ひまわりは年間多数の相続案件に対応し、生前対策から申告まで一貫してサポート。節税だけでなく、ご家族の関係を守る視点で寄り添います。
詳細はこちら